Indice de littératie financière True Wealth 2026
Les investisseurs ont-ils une meilleure littératie financière?
Intérêts composés, ETF ou lien entre risque et rendement – notre quotidien est rempli de questions financières. Mais dans quelle mesure la population comprend-elle vraiment les mécanismes derrière les placements financiers? L'indice de littératie financière True Wealth 2026 apporte des réponses. Cette année, une nouvelle question occupe le devant de la scène: le fait d'investir soi-même fait-il une différence? La réponse est sans appel.
Chapitre 01 / 06
Le fossé de l'investissement: ceux qui investissent en savent plus
La nouvelle ligne de partage du savoir financier
Pour la première fois dans cette édition, nous avons demandé aux personnes interrogées si elles détiennent elles-mêmes des placements financiers – qu'il s'agisse de titres traditionnels comme les actions, les obligations ou les ETF, de placements alternatifs, d'actifs numériques, de produits dérivés ou de placements durables. Environ 57 pour cent des personnes interrogées ont indiqué détenir au moins une forme de placement financier, un peu moins de 39 pour cent n'en détiennent aucun et environ 4 pour cent n'ont pas répondu.
La différence de savoir financier entre ces groupes est l'un des constats les plus nets de toute l'étude. Les détenteurs de placements ont atteint un score de 6,6 à l'indice de littératie financière – ceux qui n'en détiennent pas, seulement 4,1. Cela correspond à 66 contre 41 pour cent de réponses correctes. Cet écart de 25 points de pourcentage est plus grand que la différence entre les genres et se rapproche de l'écart entre le niveau de formation le plus bas et le plus élevé.
Part de réponses correctes selon la détention de placements financiers
Relevé pour la première fois en 2026 – aucune valeur disponible pour 2024 et 2025.
En tête pour chacune des questions
Fait remarquable, les investisseuses et investisseurs ont obtenu de meilleurs résultats aux dix questions – sans exception. L'avance est la plus faible sur les fondamentaux comme les intérêts composés (86 contre 71 pour cent), car ces connaissances de base sont répandues même sans expérience personnelle de l'investissement. L'écart est le plus grand sur les sujets plus exigeants et proches de la pratique: pour la compréhension des avantages des ETF, les investisseurs étaient à 46 pour cent, les non-investisseurs à seulement 16 pour cent. Sur le comportement du cash lors d'un krach boursier, 47 pour cent faisaient face à environ 21 pour cent, et sur le comportement moutonnier, 73 contre 42 pour cent.
Ceux qui n'investissent pas répondent plus souvent «je ne sais pas»
Un deuxième schéma renforce le tableau. Les personnes ne détenant pas de titres ont choisi en moyenne la réponse «je ne sais pas» pour 36 pour cent des questions, contre seulement 9 pour cent chez les investisseurs. Cette incertitude ne traduit pas seulement un manque de connaissances, mais aussi un manque de confiance pour oser ne serait-ce qu'une estimation.
Nous connaissons le même schéma des années précédentes concernant les différences entre les genres, et il concorde avec un large corpus de recherche: une part considérable des écarts de connaissances se manifeste moins par de mauvaises réponses que par la réticence à répondre tout court. Le premier contact avec son propre portefeuille semble ici changer beaucoup de choses.
Part de réponses «je ne sais pas» selon la détention de placements financiers
Moyenne sur l'ensemble des dix questions.
Chapitre 02 / 06
Genre et âge
Le gender gap, sous un nouvel éclairage
Que les hommes obtiennent de meilleurs résultats que les femmes dans nos enquêtes n'est plus une surprise – c'est encore le cas en 2026, et ce pour chacune des questions (66 contre 47 pour cent en moyenne). Ce qui est nouveau, c'est la contribution de la dimension de l'investissement. Environ deux tiers des hommes détiennent leurs propres placements, mais à peine la moitié des femmes.
Part moyenne de réponses correctes selon le genre
Moyenne sur l'ensemble des dix questions.
«À cela s'ajoute un schéma que nous observons depuis la première édition: les femmes répondent plus souvent «je ne sais pas». Une partie de l'écart n'est donc pas une question de connaissances, mais de confiance.
Pourquoi l'âge compte à peine
On pourrait supposer que le savoir financier grandit avec l'expérience de la vie. Nos données ne le confirment pas: seuls deux points de pourcentage séparent le groupe le plus jeune du plus âgé. Au niveau global, l'âge ne joue tout simplement aucun rôle.
Il ne devient visible que dans le détail – et là, dans deux directions à la fois. Les participants plus âgés ont obtenu de meilleurs résultats aux questions sur l'inflation, les actions et le lien entre risque et rendement attendu, tandis que les plus jeunes se sont montrés plus forts sur les connaissances relatives aux ETF.
Part de réponses correctes selon l'âge
Moyenne sur l'ensemble des dix questions.
Chapitre 03 / 06
Formation et revenu
Deux axes qui agissent de manière fiable
La formation et le revenu comptent parmi les schémas les plus stables de la série d'études – et 2026 ne fait pas exception. Les personnes ayant une formation scolaire supérieure répondent correctement à environ 64 pour cent des questions, contre 40 pour cent pour celles ayant une formation moins élevée.
Pour le revenu, la fourchette va de 40 pour cent dans le groupe le plus bas à 72 pour cent dans le plus élevé, et elle augmente presque sans palier.
Selon la formation scolaire
«Comme pour le genre, les différences de formation et de revenu se reflètent non seulement dans les connaissances concrètes, mais aussi dans le degré d'incertitude:
Selon le revenu (CHF / mois)
La progression est presque continue à travers tous les groupes de revenus.
Les données de l'enquête disent peu de choses sur les causes et les effets. La recherche – par exemple les travaux très cités de Lusardi et Mitchell (2014) – suggère que la littératie financière n'est pas seulement une conséquence, mais aussi un moteur de la réussite économique. L'effet joue donc probablement dans les deux sens.
Comme pour le genre, les différences de formation et de revenu se reflètent non seulement dans les connaissances concrètes, mais aussi dans le degré d'incertitude: les participants moins formés et à faible revenu ont répondu nettement plus souvent «je ne sais pas».
Chapitre 04 / 06
Le Röstigraben
Différences régionales de littératie financière
La différence régionale persiste. En Suisse alémanique, les personnes interrogées ont répondu correctement à environ 58 pour cent des questions en moyenne, contre environ 46 pour cent en Suisse romande.
Sur les concepts fondamentaux comme les intérêts composés, l'inflation et la diversification, les deux régions étaient presque à égalité l'an dernier. Cette année, la Suisse romande accuse toutefois une nette détérioration. Le taux de réponses correctes est passé de 73 pour cent en 2025 à 68 pour cent cette année.
Part de réponses correctes selon la région linguistique
«À la question sur les avantages des ETF, un remarquable 50 pour cent a répondu «je ne sais pas». Cette différence tient probablement, entre autres, aux préférences de placement différentes dans les deux régions linguistiques.
La part élevée de réponses «je ne sais pas» en Suisse romande est également frappante (28 pour cent contre 19 pour cent en Suisse alémanique). À la question sur les avantages des ETF, un remarquable 50 pour cent a répondu «je ne sais pas». Cette différence tient probablement, entre autres, aux préférences de placement différentes dans les deux régions linguistiques. Notre étude ETF montre que l'on investit plus souvent dans les ETF en Suisse alémanique qu'en Suisse romande – une preuve supplémentaire du lien étroit entre expérience personnelle de l'investissement et savoir financier.
Une étude sur la manière dont les Suissesses et les Suisses placent leur argent.
 Étude ETF True WealthVers l'étude ETF
Chapitre 05 / 06
Perspectives
Les fondations sont posées: les intérêts, l'inflation et la diversification sont largement compris. Les choses se fragilisent au seuil de l'application – pour les obligations, les ETF et la gestion des liquidités en temps de crise.
Avec 5,5 points sur 10, la littératie financière de la population suisse se situe à un niveau moyen, étonnamment stable sur trois ans.
Or, qui ne connaît pas les principes fondamentaux de la gestion de l'argent ne peut pas prendre de bonnes décisions à long terme – ni, par conséquent, assumer la responsabilité de son propre avenir financier.
Le constat de cette année donne à cette idée une tournure pratique. L'une des plus grandes différences de savoir financier ne suit ni l'âge ni la région, mais sépare ceux qui investissent de ceux qui ne le font pas.
Avec cette troisième édition, nous disposons désormais d'une série temporelle sur trois ans. Vous trouverez les résultats de la première enquête de 2024 ici, et ceux de 2025 ici.
Où en est votre savoir financier?
Dix questions, les mêmes que celles sur lesquelles repose l'étude. À la fin, votre propre score s'affiche à côté de la moyenne suisse de 5,5.
Chapitre 06 / 06
Annexe
À propos de cette étude
L'indice de littératie financière True Wealth mesure les connaissances financières et en matière de placement de la population suisse et permet une analyse plus détaillée selon des caractéristiques sociodémographiques.
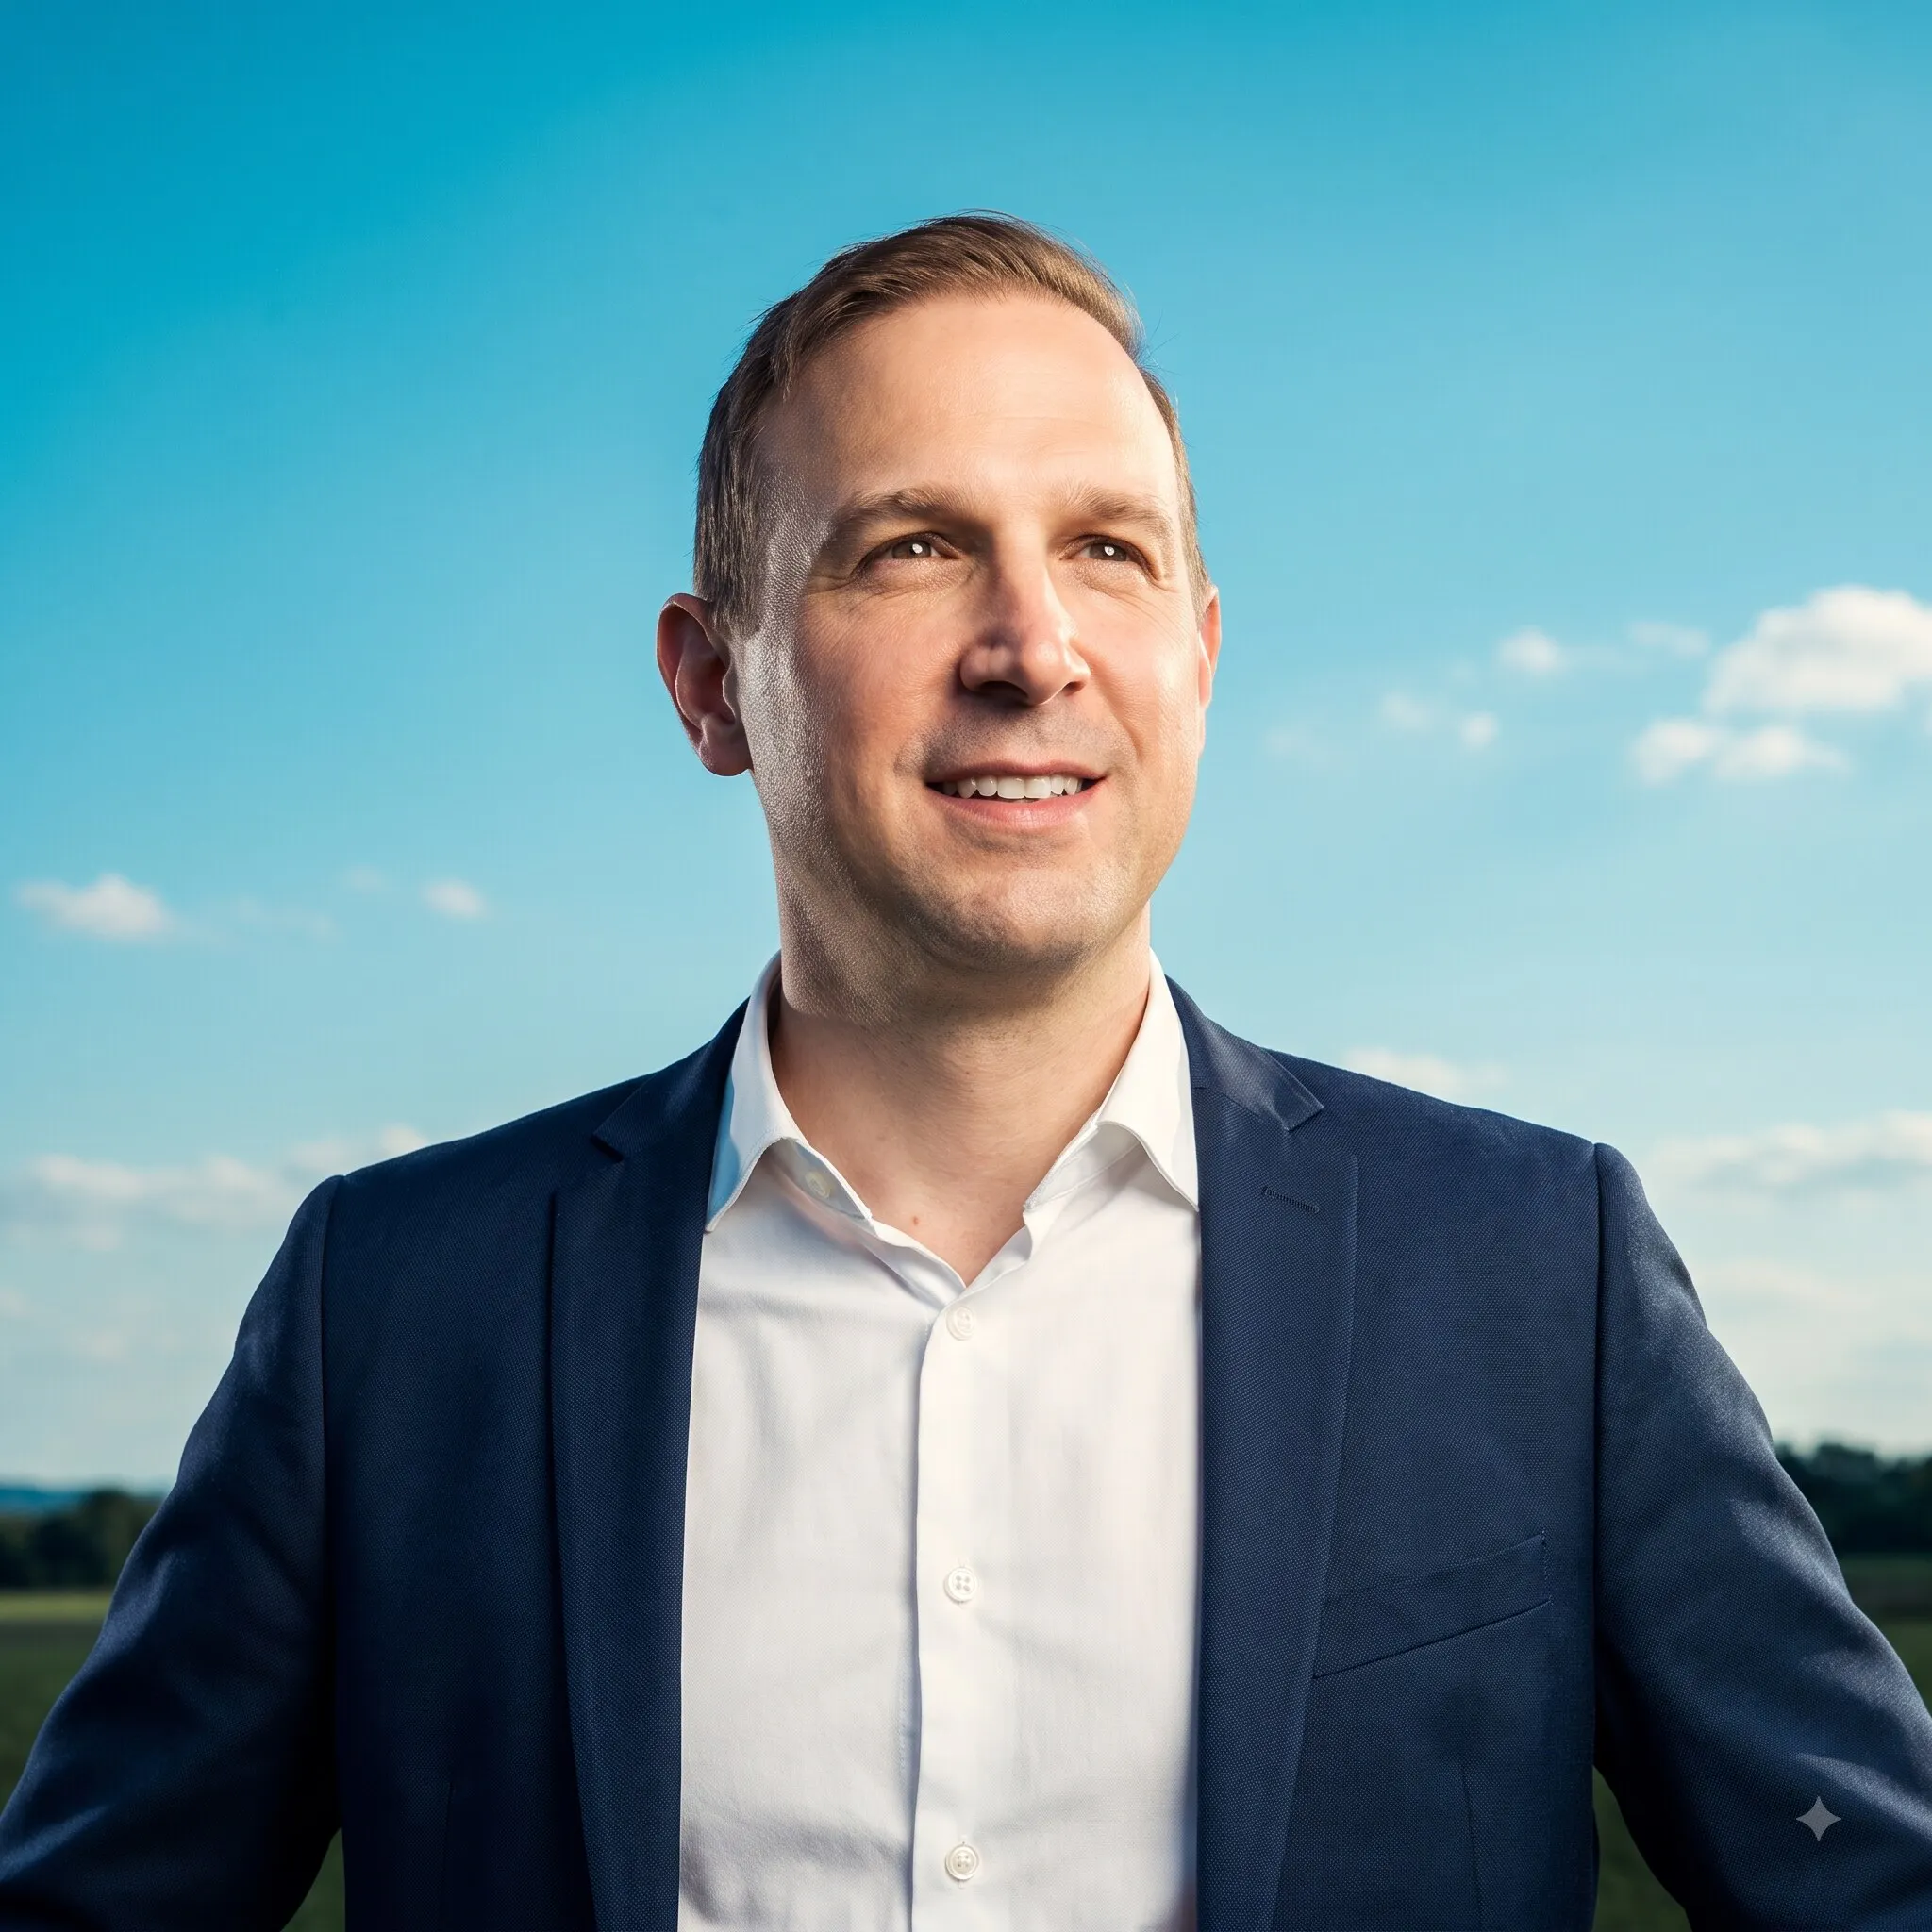
Dr. Michael Jan Kendzia
Michael J. Kendzia est directeur de programme pour le Bachelor in International Management à la ZHAW School of Management and Law. Il a étudié l'économie et la gestion d'entreprise à l'université de Cologne et à l'école d'économie de Varsovie et a obtenu son doctorat à l'université de Cologne en 2010.
GfK Switzerland
GfK Switzerland AG (IHA-GfK AG jusqu'en décembre 2008), dont le siège est à Rotkreuz, est le plus grand institut d'études de marché en Suisse. Depuis 1999, il fait partie du groupe allemand GfK à Nuremberg, l'une des cinq plus grandes organisations d'études de marché au monde.
True Wealth
True Wealth a été fondée en 2013 par Oliver Herren, cofondateur de Digitec Galaxus AG, et Felix Niederer, physicien et gestionnaire de portefeuille. La plateforme en ligne a systématiquement automatisé tous les processus de la gestion de fortune moderne et offre à ses clients domiciliés en Suisse une solution de gestion de fortune à moindre coût. L'entreprise gère plus de 3 milliards de francs suisses d'actifs clients, répartis entre plus de 50'000 relations clients.
2026