Intérêt négatif
Les taux d'intérêt négatifs: Voici les deux options qui s'offrent à vous
Les taux d'intérêt négatifs, associés à des frais élevés et à l'inflation, signifient que l'épargne ne cesse de diminuer. Lisez la suite pour découvrir un moyen efficace d'échapper à cette spirale descendante.
Les taux d'intérêt négatifs, associés à des frais élevés et à l'inflation, entraînent une diminution constante de l'épargne. Un moyen efficace d'échapper à cette spirale descendante est de procéder à des investissements ciblés. L'essentiel est de parvenir à une large diversification à moindres frais.
La Banque nationale suisse introduit des taux d'intérêt négatifs
La Banque nationale suisse (BNS) définit la politique monétaire de la Suisse en toute indépendance et dans l'intérêt de l'ensemble du pays. Son objectif principal est de maintenir la stabilité des prix en tenant compte de l'évolution économique. Comme les autres banques centrales, la BNS conduit sa politique monétaire principalement par le biais des taux d'intérêt. Les taux d'intérêt négatifs sont destinés à stimuler la demande et à lutter contre la déflation, ainsi qu'à freiner l'appréciation du franc suisse. D'un point de vue économique, les taux d'intérêt négatifs affectent les taux de change, les prêts et les classes d'actifs telles que les actions, les obligations et l'immobilier.
Taux d'intérêt négatifs: made in Switzerland
Si le taux d'inflation dépasse les taux d'intérêt nominaux, les taux d'intérêt réels deviennent négatifs. Ce n'est pas nouveau, mais les taux d'intérêt nominaux négatifs sont relativement nouveaux. Qui les a inventés? Les Suisses. En 1972, la Suisse a été le premier pays à introduire des taux d'intérêt négatifs. Cette mesure non conventionnelle à l'époque avait pour but d'empêcher l'afflux de ce que l'on appelait la "hot money". L'ordonnance en question n'a été abrogée que quelques années plus tard, en 1979. Avant et après, les taux d'intérêt négatifs n'étaient pas une caractéristique de la théorie économique ou de la politique monétaire. Jusqu'en 2012, la République fédérale d'Allemagne a émis plusieurs obligations à des taux négatifs, empochant une prime lors de 21 adjudications sur un total de 70. Au cours de cette période, des pays tels que le Danemark, les Pays-Bas, la France et le Japon ont procédé à des mouvements de taux d'intérêt similaires.
Sauvetage de l'euro et appréciation du franc suisse
En juin 2014, la Banque centrale européenne (BCE) est devenue la première grande banque centrale à fixer un taux d'intérêt de -0,1 %. Dès lors, les banques commerciales ont dû payer des intérêts sur l'argent qu'elles déposaient auprès des banques centrales mais dont elles n'avaient pas besoin à court terme. Cette mesure visait à rendre moins attrayant pour les banques commerciales le dépôt d'argent auprès de la BCE, à encourager le crédit et à stimuler l'économie. Bien que les taux d'intérêt négatifs aient fait l'objet de désaccords flagrants, même au sein de la BCE, et parfois de vives critiques de la part des responsables politiques, des entreprises et du grand public, l'effet escompté sur les marchés financiers et monétaires s'est concrétisé. Les experts estiment que la promesse de Mario Draghi de faire "tout ce qu'il faut" a sauvé l'euro de la crise de la dette, jouant ainsi un rôle important dans le sauvetage de la monnaie unique européenne - mais la faiblesse de l'euro a inévitablement provoqué l'appréciation du franc suisse.
Taux de change minimum et intérêts négatifs
En guise de contre-réaction, la BNS a fixé le taux de change minimal euro-franc à 1,20 CHF à l'automne 2011, notamment pour protéger l'économie suisse et son importante industrie d'exportation. Trois ans plus tard, elle a annoncé l'introduction d'un taux d'intérêt négatif de -0,25 % sur les comptes courants. Dans le même temps, elle a réaffirmé son engagement en faveur du taux de change minimum, qu'elle "continuera à appliquer avec la plus grande cohérence". Mais le 15 janvier 2015, le taux de change minimal euro-franc était déjà de l'histoire ancienne et, une semaine plus tard, les taux d'intérêt négatifs devenaient une réalité. C'est ce qui s'est passé jusqu'à la réunion de la BNS en septembre 2019, au cours de laquelle elle a annoncé que son taux directeur resterait à -0,75 %.
Des soldes de comptes plus élevés, des intérêts négatifs plus élevés
Compte tenu de l'évolution des banques centrales et nationales, la question n'était pas de savoir si les banques commerciales répercuteraient les taux d'intérêt négatifs sur leurs clients, mais quand. Les banques allemandes ont introduit des taux d'intérêt négatifs en novembre 2014, suivies environ un an plus tard par la première banque de détail suisse. À l'automne 2019, le nombre de banques suisses qui appliquaient un taux d'intérêt négatif aux clients de détail et privés s'élevait à un total de 13. Dans le même temps, les limites au-delà desquelles des intérêts négatifs étaient appliqués ont diminué. Selon l'établissement financier, cela va de 50 000 à 1 million de francs suisses à des taux d'intérêt de -0,125% à -1%. On remarque que les soldes de comptes plus élevés sont généralement assortis d'un taux d'intérêt négatif plus important.
Frais bancaires utilisés pour compenser les taux négatifs
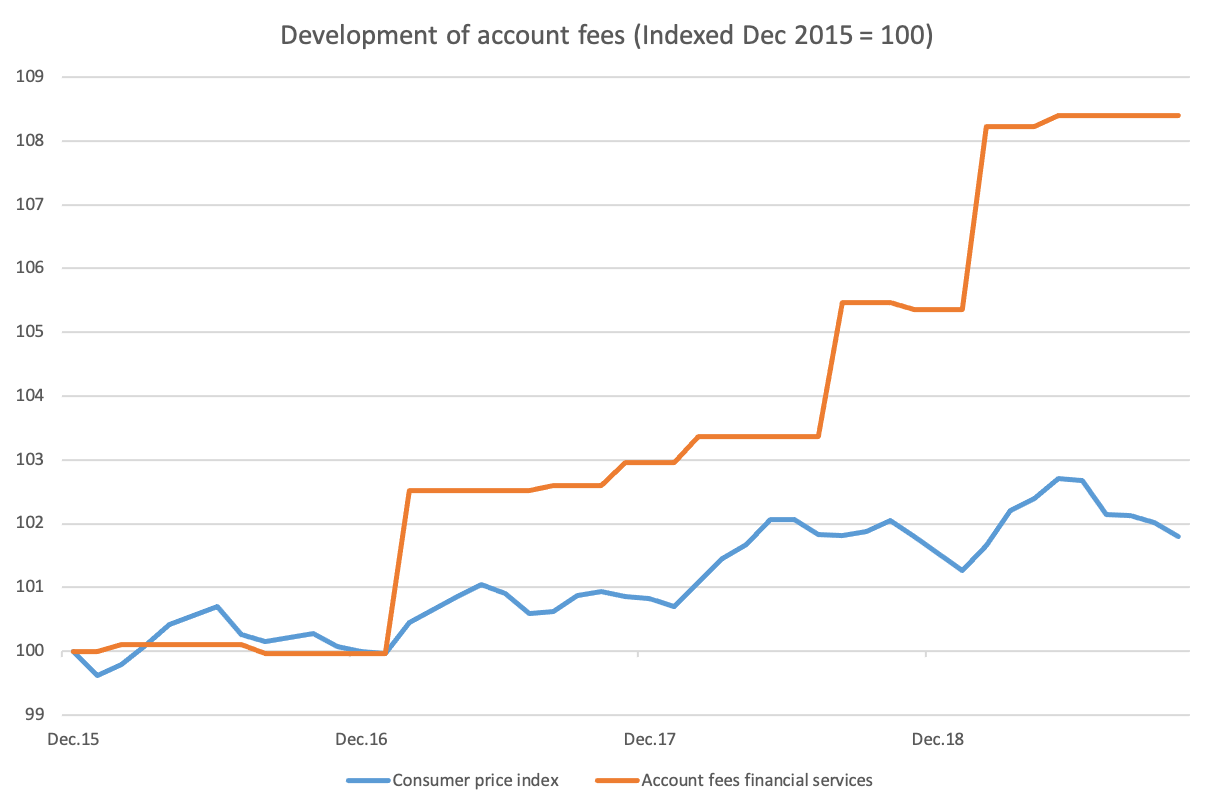
Cette mesure répercute donc les taux d'intérêt négatifs pratiqués par les banques nationales. Elle vise également à encourager les particuliers, en particulier, à investir leurs liquidités. Ceux qui continuent à épargner leur argent reçoivent non seulement moins d'intérêts et d'intérêts composés, mais paient par ailleurs des frais plus élevés pour les services reçus, qu'il s'agisse de banque de détail ou de banque privée. Malgré l'agitation autour des taux d'intérêt négatifs et des frais bancaires élevés, l'exode massif des Suisses — connus pour leur réticence à changer de banque — vers des solutions moins chères ne s'est pas concrétisé. Cela dit, on les trouve principalement chez les fournisseurs en ligne innovants et hautement spécialisés, numérisés et automatisés.
Nomen est Omen: Négatif
Il serait contre-productif, pour ne pas dire paradoxal, que par crainte de nouvelles réductions des pensions de vieillesse, les salariés se mettent à épargner à côté du pilier 1 de base, du pilier 2 professionnel et du pilier 3 facultatif. Et ce, à des taux négatifs couplés à une inflation, aussi modérée soit-elle ! Cela signifie que non seulement l'argent, mais aussi le pouvoir d'achat s'évaporent. Afin d'éviter l'effet des taux d'intérêt négatifs sur des années d'épargne, les gens investissent davantage de liquidités, ce qui peut conduire à des bulles - en particulier sur les marchés illiquides, où le prix est défini par la seule demande.
Largement diversifié grâce aux ETF
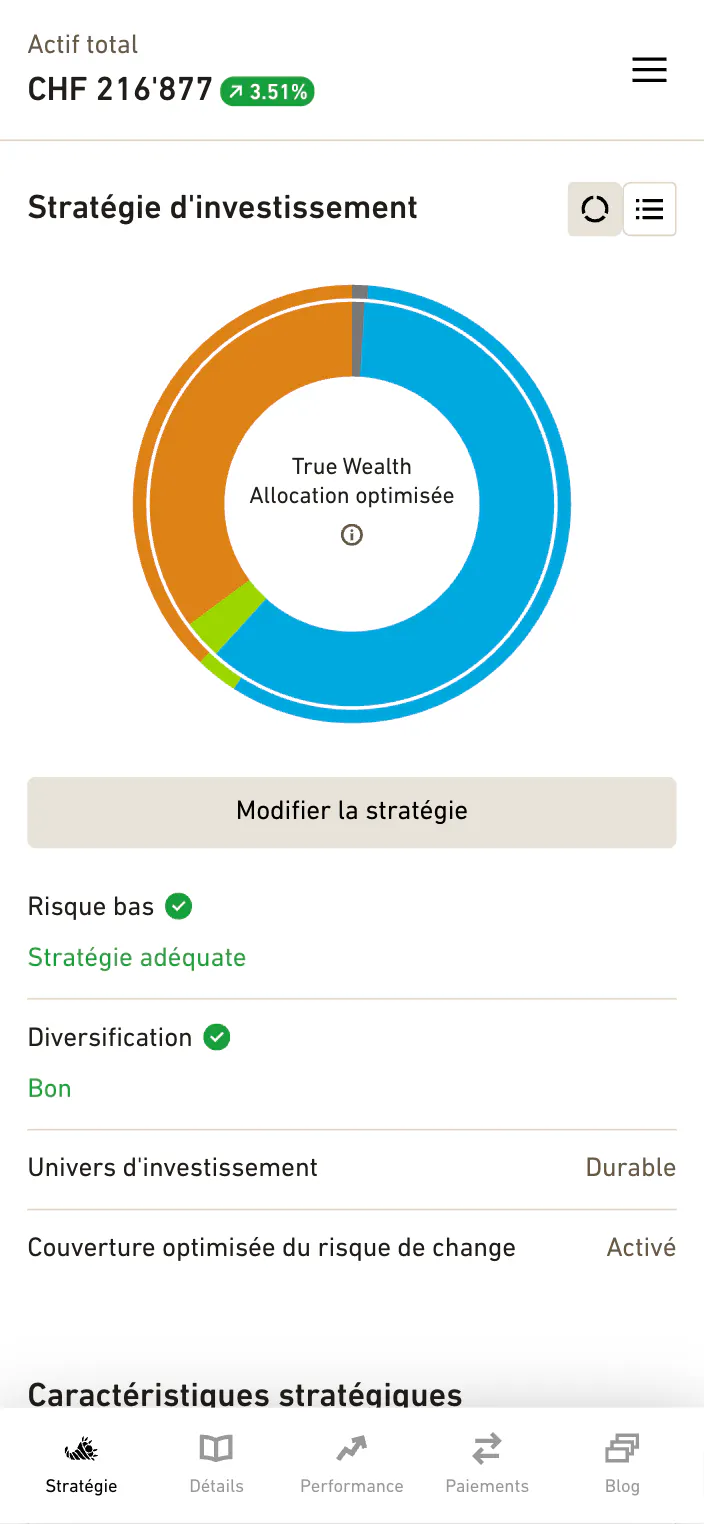
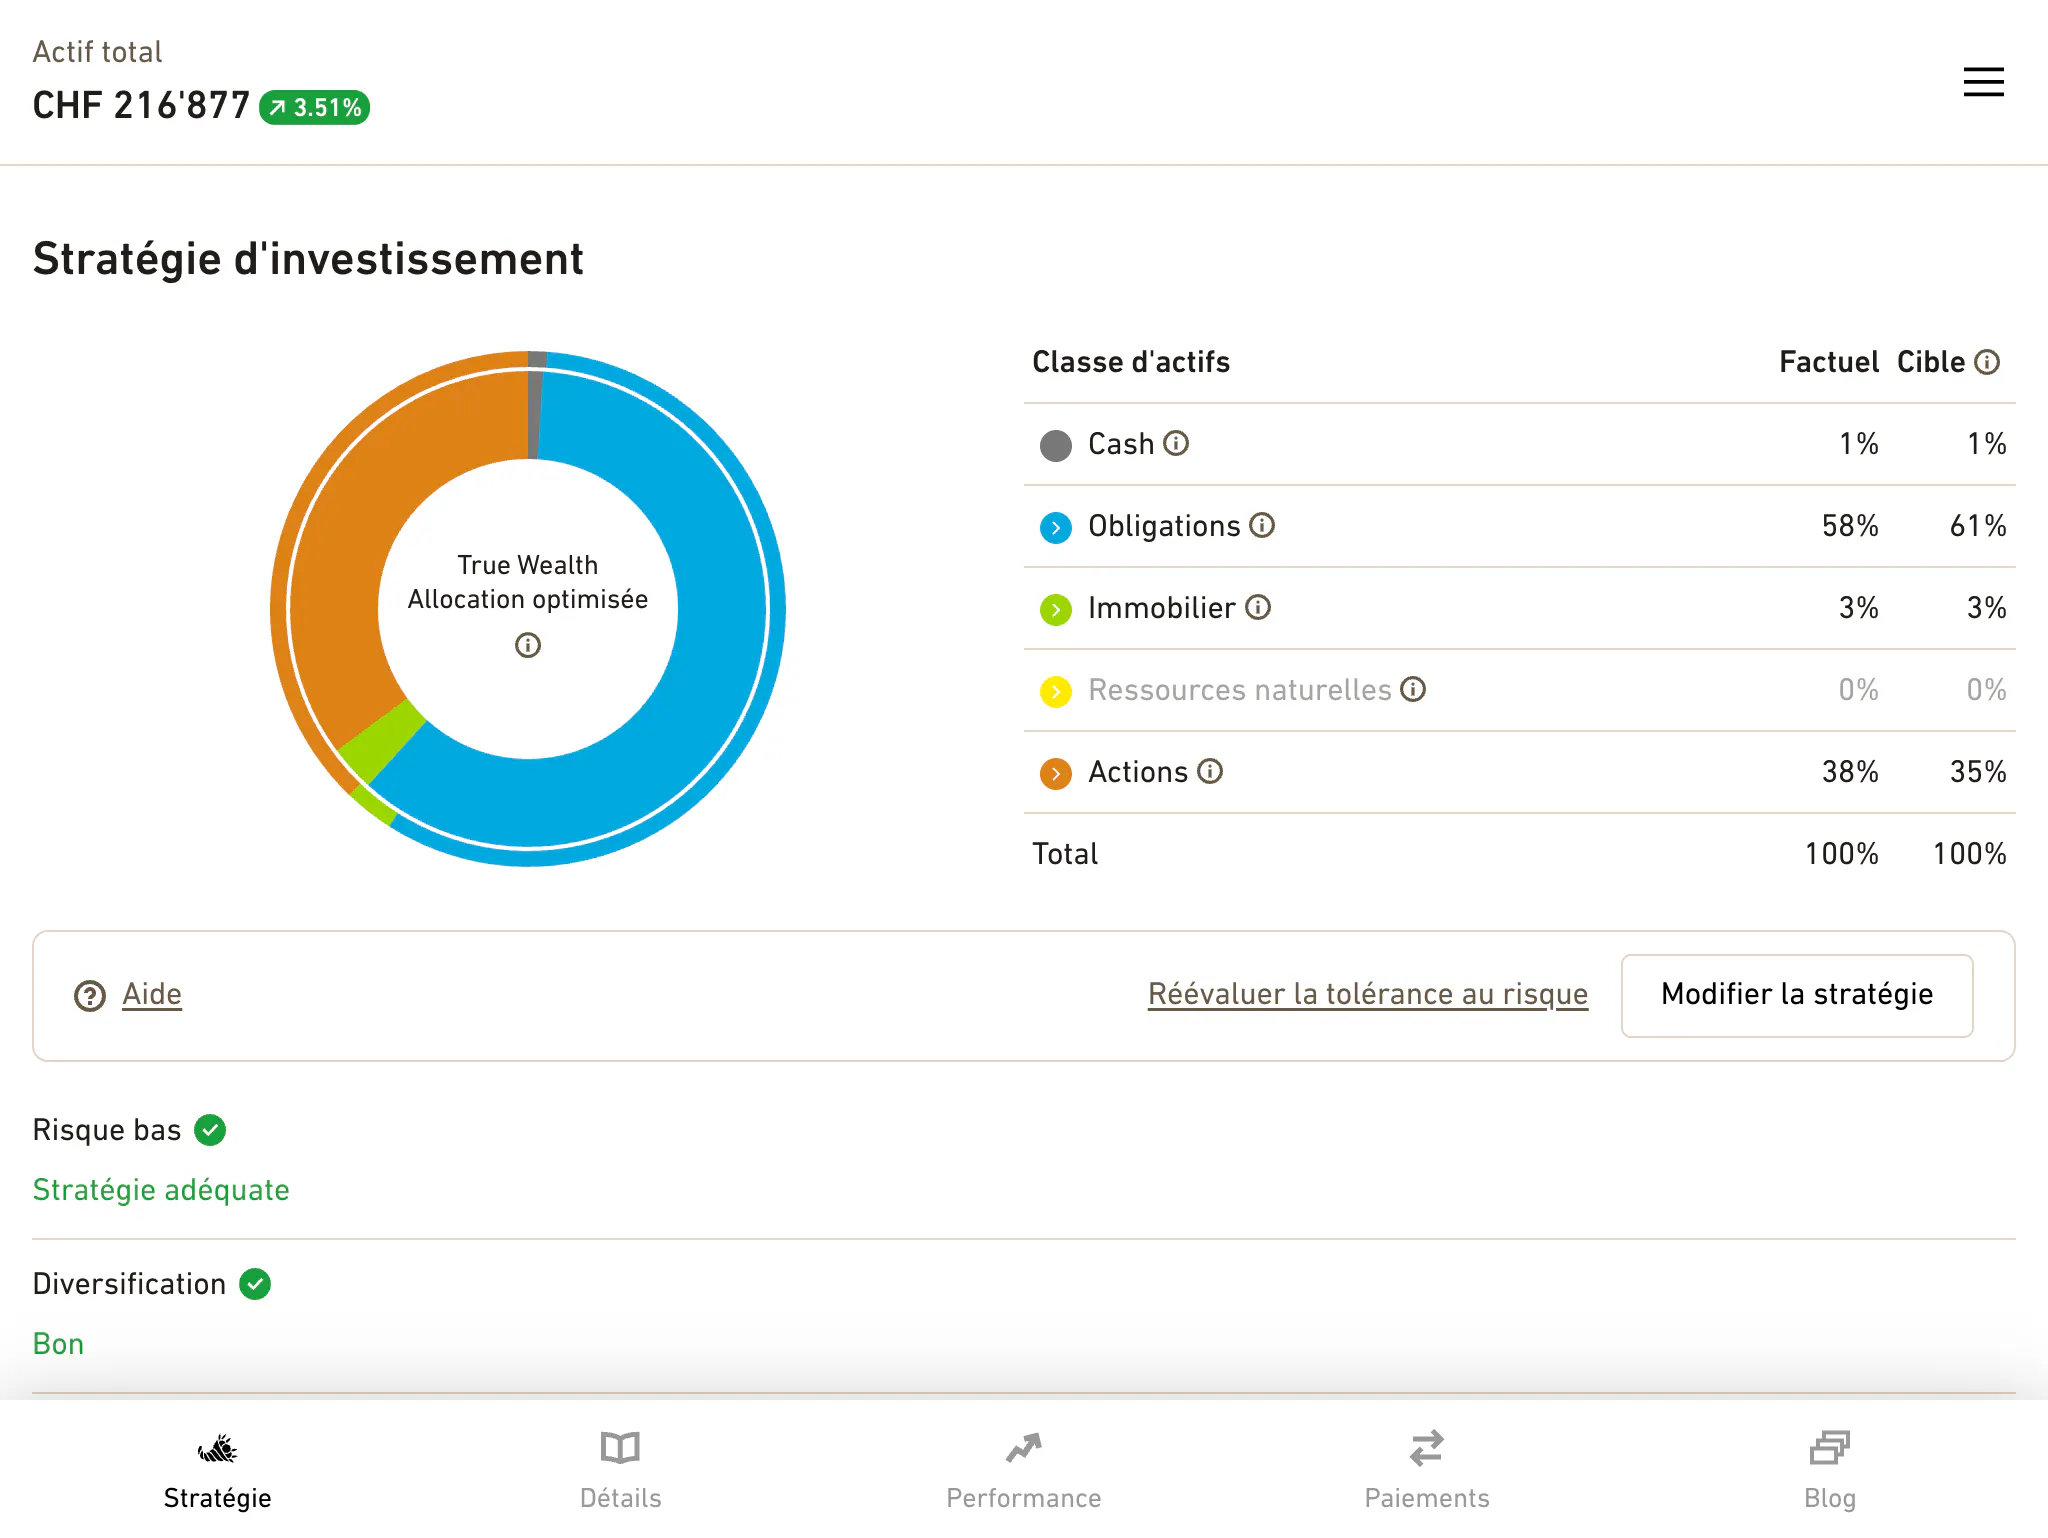
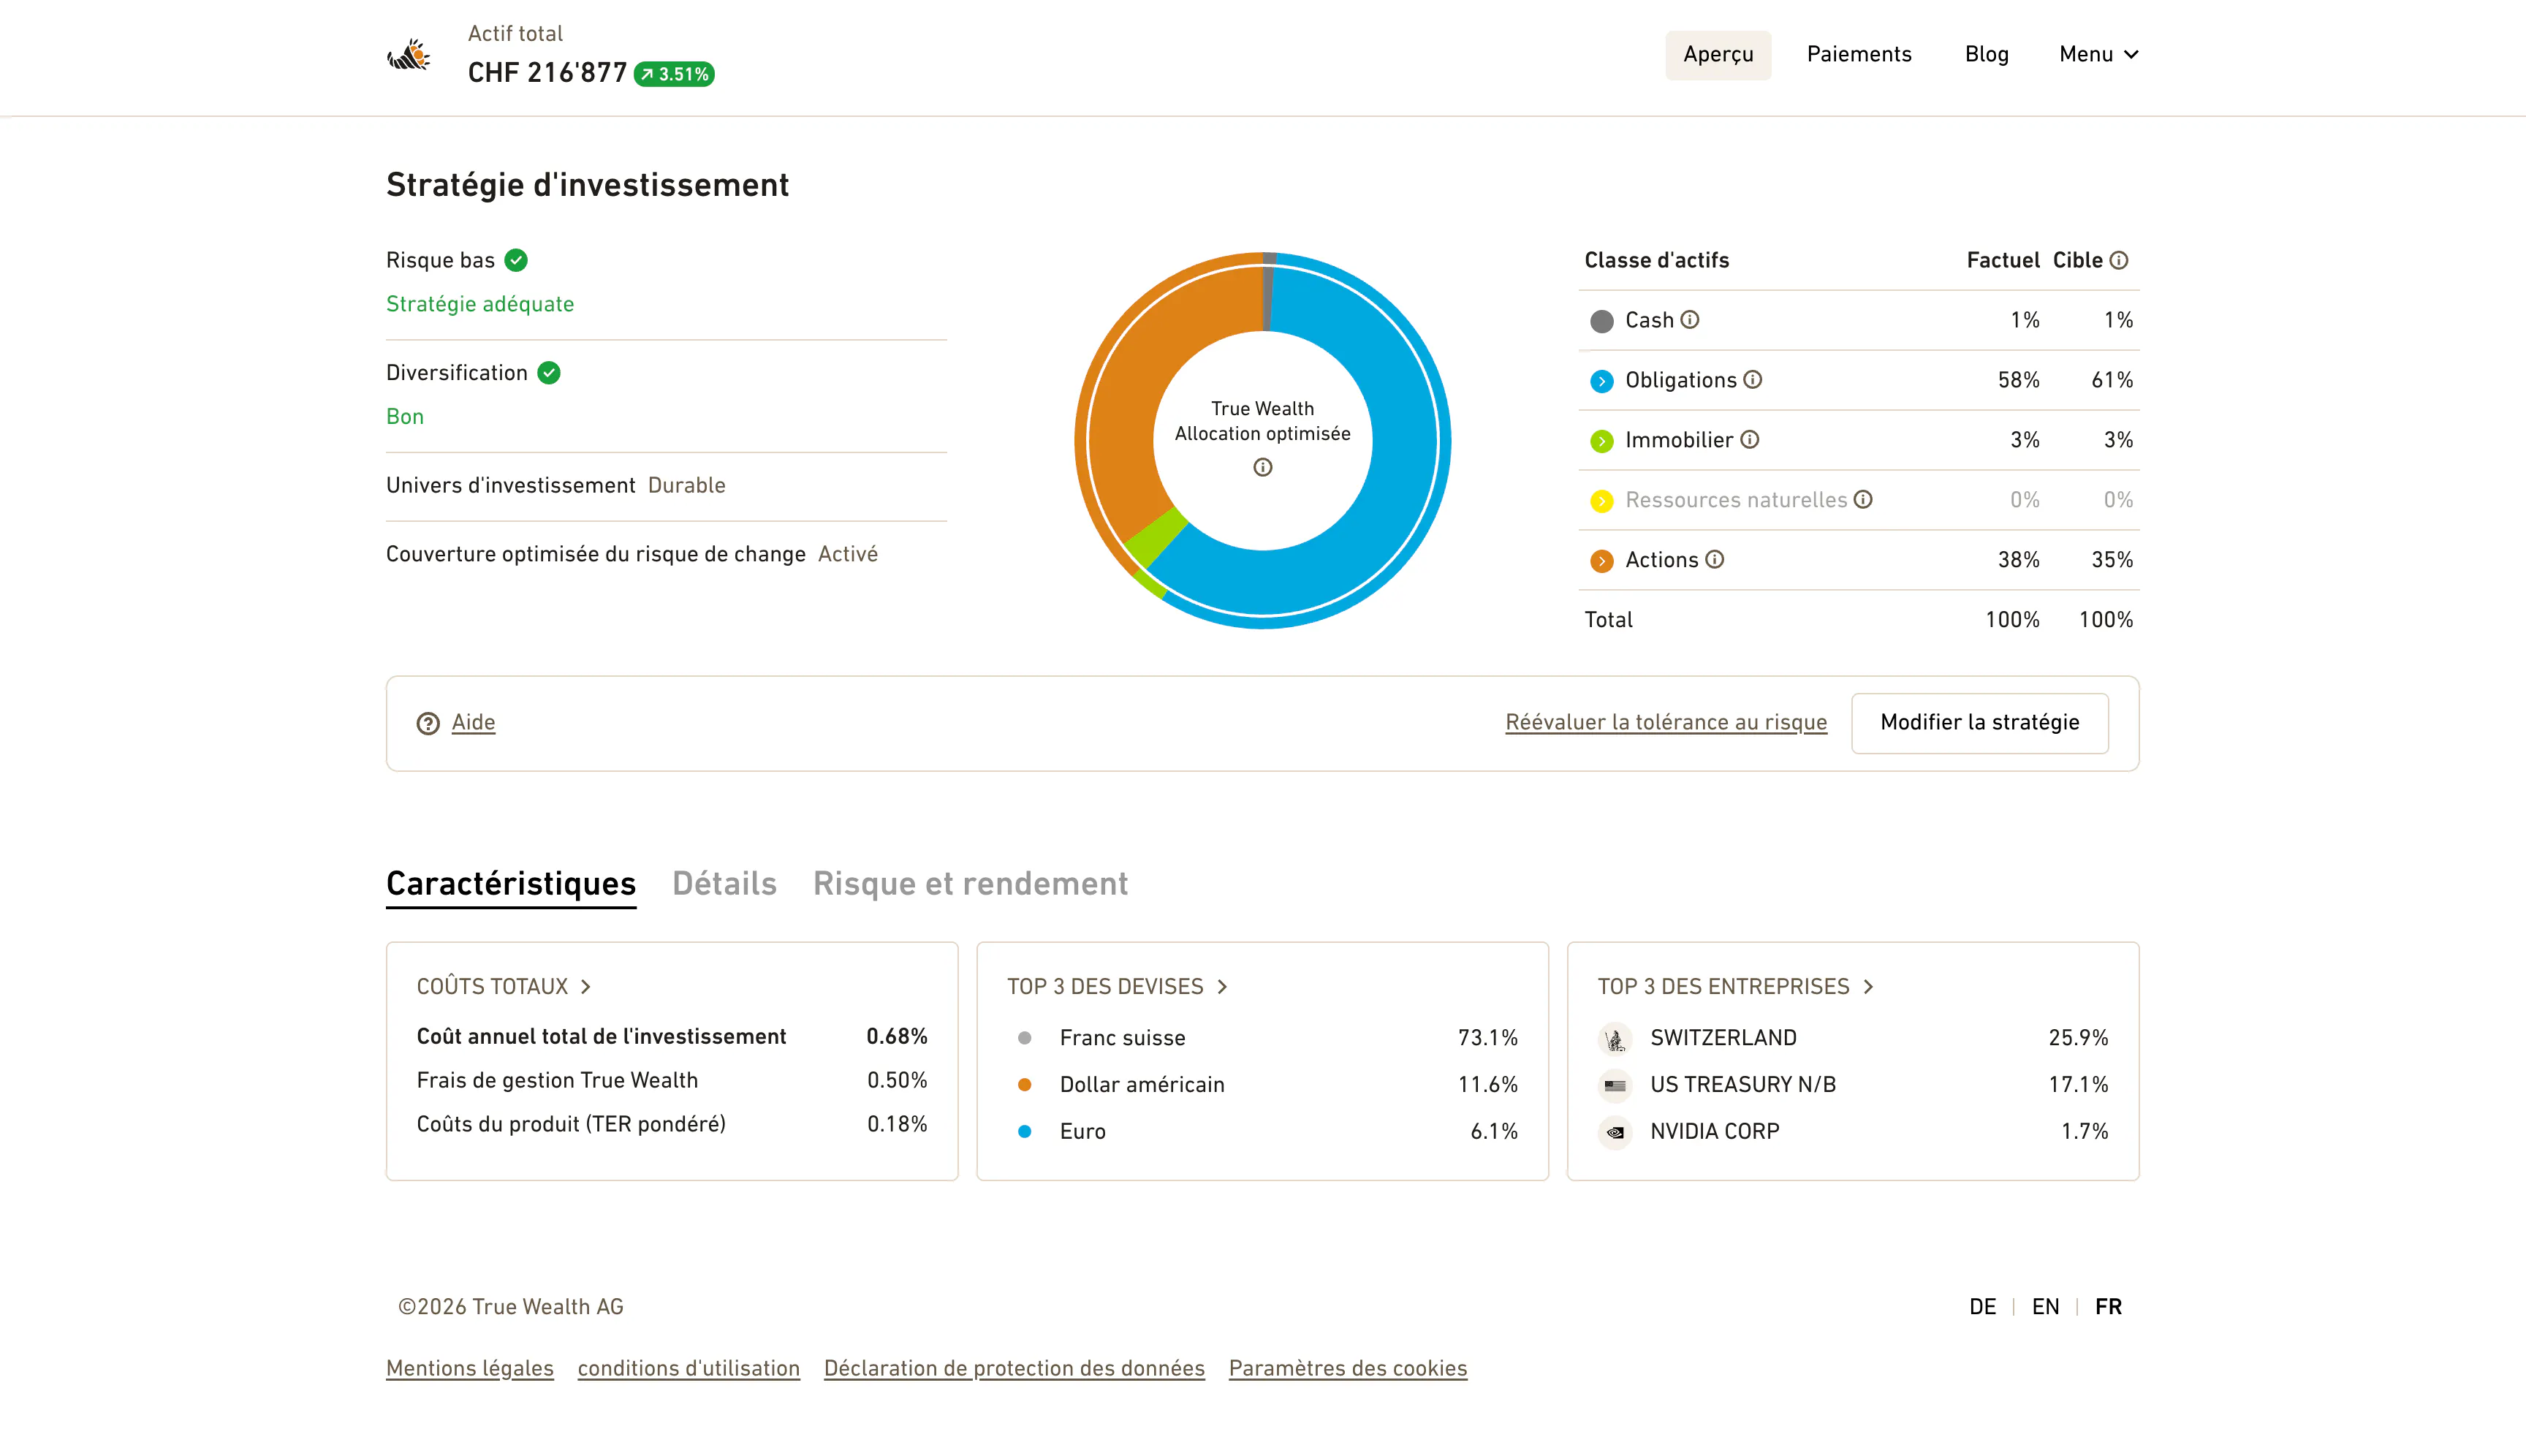
Qu'il s'agisse de taux d'intérêt bas ou de frais élevés, que l'on soit un investisseur débutant ou expérimenté, la mauvaise conjoncture actuelle rend la constitution d'un portefeuille particulièrement délicate. L'accent est mis sur un développement ciblé et des sources de rendement largement diversifiées. Cela s'applique également à True Wealth: en tant que gestionnaire de fortune en ligne suisse, notre approche d'investissement passive est basée sur des ETF (exchange traded funds) rentables. Ces instruments suivent un indice spécifique et sont donc, par définition, très largement diversifiés. Lors de la sélection des fonds, nous tenons également compte de leur structure, de leur suivi de l'indice, de leur liquidité et de leurs coûts. La composition du portefeuille d'un client est toujours basée sur son profil de risque personnel, tel que déterminé dans notre questionnaire en ligne. Si un portefeuille s'écarte de cette répartition initiale des actifs, il est automatiquement rééquilibré afin d'obtenir un rendement durable pour le client.
Tenir compte de tous les facteurs
À la lumière de l'environnement de taux d'intérêt négatifs, nous voyons deux options valables de notre point de vue de gestionnaire d'actifs: soit vous investissez votre argent à long terme sur la base de votre profil de risque personnel et vous prenez juste le risque que vous pouvez supporter en cas d'effondrement du marché. Soit, vous êtes prêt à payer un supplément pour garder votre argent en sécurité, par exemple sur un compte classique. Dans tous les cas, il est conseillé de peser et de comparer — en toute impartialité — toutes les options, que vous investissiez ou non en ligne. Il convient également de prêter une attention particulière aux risques et aux coûts cachés. Si, par exemple, vous conservez des billets de banque dans un coffre-fort, tenez pareillement compte des frais d'assurance. Dans le cas d'alternatives en espèces telles que les produits structurés ou les dépôts en espèces auprès de débiteurs qui ne sont pas couverts par des fonds d'épargne, il convient d'évaluer le risque de contrepartie. Il faut par ailleurs savoir que la protection des dépôts dans les banques suisses est limitée à 100 000 francs suisses — pour des montants plus élevés, les clients courent un risque de contrepartie. Étant donné que seules les banques sont autorisées à détenir un compte auprès de la Banque nationale suisse, les banques cantonales bénéficiant d'une garantie de l'État constituent probablement la seule exception pour les particuliers. En conclusion, une comparaison équitable n'est possible qu'en examinant les risques de défaillance et les coûts cachés.
Des coûts faibles et transparents
Les taux d'intérêt négatifs et la hausse des coûts entraînent une diminution constante de l'épargne. Mais les investisseurs, et pas seulement les épargnants, ont tout intérêt à surveiller de près les frais qu'ils encourent, car la minimisation des coûts est la première et la plus simple des étapes vers la maximisation des rendements. Chez True Wealth, nous nous appuyons non seulement sur des ETF rentables, mais aussi sur des processus numérisés et entièrement automatisés. Avec 0,5 %, nos frais de gestion sont également inférieurs à ceux des institutions financières traditionnelles. Ce demi pour cent comprend les droits de garde et les frais pour toutes les transactions, les dépôts, les retraits et le registre fiscal suisse. De plus, nous n'acceptons pas de pots-de-vin — nos coûts sont donc transparents et, dans certains cas, moins élevés que les intérêts négatifs et les frais bancaires. Dans l'ensemble, la réduction des liquidités et l'investissement ciblé des fonds libérés constituent une alternative intéressante à l'environnement actuel des taux d'intérêt négatifs.
A propos de l'auteur
Fondateur et CEO de True Wealth. Après avoir obtenu son diplôme de physicien à l'École polytechnique fédérale (EPFZ), Felix a d'abord passé plusieurs années dans l'industrie suisse, puis quatre ans dans une grande compagnie de réassurance, dans la gestion de portefeuille et la modélisation des risques.
Commencez dès aujourd'hui
Vous ne savez pas par où commencer ? Ouvrez dès maintenant un compte démo et passez ensuite à un compte réel.